
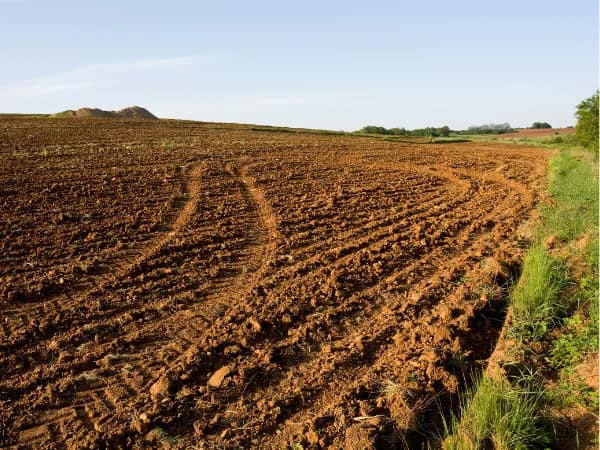
Comprender con exactitud qué es un terreno rústico y qué implica la propiedad de la tierra en España es un paso fundamental para cualquiera que decida acercarse al campo. A lo largo de mis más de sesenta años de experiencia en la gestión de explotaciones agrícolas y ganaderas, he visto cómo el desconocimiento de las leyes territoriales causaba serios problemas a familias enteras. El suelo rural no es simplemente un espacio libre de asfalto donde se puede hacer lo que a uno le plazca; es un recurso limitado, protegido por el Estado y regulado por un entramado normativo complejo que abarca desde leyes nacionales hasta las ordenanzas de los ayuntamientos más pequeños. En este artículo analizaremos en profundidad el concepto, los usos permitidos, las distintas clasificaciones y las obligaciones fiscales que conlleva poseer un terreno rústico en nuestro país.
Índice
¿Qué es un terreno rústico o rural?
En el ordenamiento jurídico español, un terreno rústico técnicamente denominado suelo rústico o rural— se define por exclusión y por sus valores intrínsecos. De acuerdo con el Real Decreto Legislativo 7/2015, por el que se aprueba el Texto Refundido de la Ley de Suelo y Rehabilitación Urbana, es aquel espacio que no cumple con las condiciones para ser clasificado como urbano. Es decir, no dispone de las infraestructuras mínimas de acceso rodado, alcantarillado, suministro de agua y energía eléctrica en condiciones aptas para la edificación. Sin embargo, su definición va mucho más allá de esta carencia técnica.
En la práctica, este tipo de suelo está destinado por ley a la preservación del medio natural. Su función principal es albergar actividades de carácter agrícola, ganadero, forestal, cinegético o ligadas a la conservación del paisaje y la biodiversidad. Conviene saber que el legislador estatal y los legisladores autonómicos priorizan la protección de estos espacios para garantizar la soberanía alimentaria, la recarga de acuíferos y la estabilidad de los ecosistemas. Por tanto, poseer una parcela de esta naturaleza implica convertirse en custodio de un pedazo de nuestro patrimonio ecológico y social, sometido a reglas claras encaminadas a evitar la especulación urbanística y el abandono de la actividad agraria tradicional.
Diferencias principales entre un terreno urbano y uno rústico
Algo que muchos propietarios desconocen al heredar o adquirir una finca es la abismal diferencia que existe entre una finca urbana y una parcela de naturaleza rústica. La primera está plenamente integrada en la trama de una ciudad o pueblo, cuenta con servicios públicos consolidados y otorga a su titular el derecho a edificar bajo los parámetros que fije el plan general de ordenación municipal. El valor de este suelo se calcula principalmente en función de los metros cuadrados edificables que el planeamiento le asigne.
Por el contrario, el suelo rústico carece de estos servicios urbanos de forma consolidada. Si se requiere agua o luz, el propietario debe gestionarlo de manera autónoma y legal, instalando pozos autorizados o sistemas solares fotovoltaicos. La edificación en estos terrenos está muy limitada y, por regla general, prohibida para usos residenciales comunes. Su valoración económica no depende de su potencial inmobiliario, sino de su capacidad productiva real, la calidad de su tierra, la disponibilidad de agua para el riego y su accesibilidad física.
| Característica | Terreno urbano | Terreno rústico |
|---|---|---|
| Servicios básicos | Obligatorios (agua, luz, alcantarillado, aceras). | Inexistentes o autoabastecidos (pozos, energía solar). |
| Edificabilidad | Permitida según normativa urbanística local. | Prohibida como norma general (salvo excepciones). |
| Uso principal | Residencial, comercial, industrial o dotacional. | Agrícola, ganadero, forestal y de conservación. |
| Valoración catastral | Elevada, vinculada al mercado inmobiliario urbano. | Moderada, basada en la productividad de la tierra. |
| Impuestos (IBI) | IBI de naturaleza urbana (tipo impositivo mayor). | IBI de naturaleza rústica (tipo impositivo reducido). |
Tipos de suelo rústico en España
La descentralización de las competencias en materia de urbanismo y ordenación del territorio hace que cada Comunidad Autónoma regule y clasifique el suelo rústico con sus propias peculiaridades. No obstante, a nivel conceptual y basándonos en la normativa estatal, podemos agrupar el suelo rústico en dos grandes categorías bien diferenciadas, atendiendo a su nivel de protección y a las limitaciones que recaen sobre el mismo.
Suelo rústico común o de reserva
Se trata de aquel terreno que no posee valores singulares que exijan una protección especial, pero que la planificación municipal o autonómica ha decidido mantener al margen del desarrollo urbano. Su función es servir de reserva territorial o bien albergar las actividades agropecuarias habituales de la zona. En este tipo de suelo, la regulación suele ser algo más flexible, permitiendo, bajo estrictas autorizaciones y licencias, determinadas infraestructuras o edificaciones vinculadas directamente a la explotación agraria, e incluso, en algunas regiones, proyectos de turismo rural o de energías renovables.
Suelo rústico protegido (o de especial protección)
Este suelo goza de un régimen de protección muy severo debido a sus extraordinarios valores ambientales, paisajísticos, forestales, históricos o culturales. Hablamos de parcelas situadas en Parques Nacionales, reservas naturales, zonas de especial protección para las aves (ZEPA) o de terrenos con riesgos naturales acreditados, como zonas inundables o de deslizamiento. En estos espacios, cualquier actividad que pueda alterar el medio natural está terminamente prohibida. La intervención humana se limita a labores de conservación, investigación o ganadería extensiva tradicional que contribuya al mantenimiento del propio ecosistema.
¿Qué es un terreno rústico urbanizable? Aclarando conceptos
Es muy común escuchar en las agencias inmobiliarias y en las tertulias de pueblo el concepto de qué es un terreno rústico urbanizable. No obstante, conviene aclarar que, desde el punto de vista técnico y legal, se trata de una contradicción. El suelo urbanizable no es rústico; es una categoría intermedia de suelo que actualmente presenta un aspecto rústico o natural pero que ha sido formalmente delimitado por el planeamiento urbanístico municipal para convertirse en suelo urbano en el futuro, mediante un proceso de urbanización.
Durante el tiempo en que un terreno clasificado como urbanizable no se desarrolle a través de sus correspondientes planes parciales y proyectos de reparcelación, su uso real seguirá siendo agrario o forestal. Sin embargo, su valor fiscal y de mercado suele ser muy superior al del rústico común debido a esa expectativa de transformación urbana. Es una figura jurídica en transición que genera muchas dudas y que exige siempre un análisis riguroso de los tiempos de desarrollo previstos por el ayuntamiento correspondiente.
¿Se puede construir una vivienda en terreno rústico?
La respuesta corta y general en todo el territorio nacional es un no rotundo. La ley persigue evitar la dispersión urbana y la degradación del paisaje rústico. No obstante, la competencia exclusiva en urbanismo de las Comunidades Autónomas abre la puerta a ciertas excepciones muy acotadas. Antes de plantearse cualquier proyecto, es imperativo consultar la normativa autonómica y municipal para cómo saber si un terreno es edificable, ya que las condiciones varían sustancialmente entre regiones.
Por ejemplo, en algunas comunidades se permite edificar una vivienda unifamiliar aislada siempre que se disponga de una parcela de gran tamaño (habitualmente una o varias hectáreas) y se demuestre que no existe riesgo de crear un núcleo de población. En cualquier caso, el proceso exige la tramitación de una licencia de obras ordinaria y, previamente, una declaración de interés comunitario o una autorización ambiental y territorial por parte del órgano autonómico competente. Intentar sortear estos trámites suele desembocar en graves expedientes sancionadores.
¿Puedo instalar una casa prefabricada o móvil en suelo rústico?
No, salvo excepciones muy tasadas. La jurisprudencia del Tribunal Supremo equipara las casas móviles y prefabricadas a las edificaciones fijas cuando muestran vocación de permanencia o requieren acometidas de agua, luz o saneamiento. Instalar una en suelo rústico sin licencia urbanística municipal y autorización autonómica constituye una infracción grave, independientemente de que la vivienda sea transportable o esté sobre ruedas. La administración puede ordenar su retirada y sancionar económicamente al propietario.
Excepciones legales: explotaciones agrícolas y vinculadas al medio rural
La legislación española sí es receptiva con aquellas construcciones que resultan imprescindibles para el desarrollo de la economía rural. Así, se permite construir en una finca rústica almacenes agrícolas, naves ganaderas, instalaciones para el procesado de cosechas, silos o cuadras. Estas edificaciones deben guardar siempre una relación directa y proporcionada con la dimensión de la actividad agropecuaria que se desarrolle en la finca.
Asimismo, se admiten edificaciones destinadas a actividades declaradas de utilidad pública o interés social. En muchos pueblos de nuestra geografía, esto ha permitido el desarrollo de proyectos de turismo rural, bodegas, campamentos de turismo o plantas de generación de energía renovable. Estas excepciones buscan diversificar la economía agraria y fijar población en las zonas rurales afectadas por el reto demográfico, siempre bajo un control administrativo riguroso que evite la desnaturalización del entorno forestal o agrícola.
¿Por qué es clave conocer la clasificación antes de comprar un terreno?
En mi andadura profesional, me he encontrado con numerosos compradores de buena fe que adquirieron parcelas rústicas creyendo que, con el tiempo o mediante argucias legales, podrían levantar la casa de sus sueños. El desconocimiento del planeamiento urbanístico local puede acarrear la pérdida total de la inversión realizada. Comprar un terreno rústico pensando que se trata de un solar urbano encubierto es el camino más rápido hacia la frustración y el desastre financiero.
Antes de firmar cualquier contrato de arras o de compraventa, es fundamental acudir al ayuntamiento correspondiente y solicitar una ficha urbanística o cédula de habitabilidad del terreno. Solo este documento oficial nos confirmará la clasificación del suelo, los usos permitidos, las servidumbres activas o pasivas que puedan afectarle y si existe algún tipo de protección ambiental que impida incluso el vallado perimetral de la finca. La cautela y la comprobación previa en el Catastro y en el Registro de la Propiedad son las mejores herramientas de las que dispone un comprador.
¿Cuáles son las multas por construir ilegalmente en terreno rústico?
Las multas oscilan entre el 50% y el 300% del valor de la obra ilegal, según la comunidad autónoma. A eso se suma la orden de demolición y la obligación de restaurar el terreno a su estado original, siempre a cargo del infractor. En suelo rústico protegido, las infracciones no prescriben en muchas autonomías, por lo que la administración puede actuar en cualquier momento. Si la construcción ilegal afecta a suelo protegido, puede constituir además un delito contra la ordenación del territorio tipificado en el artículo 319 del Código Penal, con penas de uno a tres años de prisión.
Fiscalidad: ¿Qué es el IBI de un terreno rústico?
La propiedad de la tierra rústica también conlleva el cumplimiento de obligaciones tributarias con la administración local. El principal impuesto anual que grava la titularidad de estas parcelas es el Impuesto sobre Bienes Inmuebles de Naturaleza Rústica. Para entender con claridad que es el ibi de un terreno rústico, debemos asimilar que se trata de una tasa directa que gestionan los ayuntamientos, cuyo hecho imponible es la propiedad de los terrenos rústicos, el derecho de usufructo o la concesión administrativa sobre dichos bienes.
A fecha de hoy, la base imponible de este tributo viene determinada por el valor catastral del terreno, un cálculo que realiza la Sede Electrónica del Catastro basándose en las características del suelo, el tipo de cultivo o aprovechamiento agrario y su localización geográfica. Aunque los tipos impositivos aplicados a los terrenos rústicos son significativamente inferiores a los del suelo urbano, su pago anual es obligatorio y su impago prolongado puede derivar en embargos administrativos y subastas forzosas de la propiedad.
Diferencias entre el IBI urbano y el IBI rústico
La diferencia primordial entre ambas modalidades del impuesto radica en el método de cálculo del valor catastral del bien y en los tipos impositivos que aplican los ayuntamientos. En el suelo de naturaleza urbana, el Catastro toma en consideración el valor del suelo y el de la edificación, aplicando criterios de mercado inmobiliario residencial o comercial. El tipo impositivo medio suele oscilar entre el 0,40% y el 1,10% del valor asignado.
Por su parte, el cálculo del IBI en fincas rústicas se fundamenta en módulos de capitalización de las rentas potenciales de la tierra, vinculadas a su rendimiento agrícola o ganadero teórico. Los tipos de gravamen rústicos aplicados por las corporaciones locales suelen ser muy moderados, moviéndose habitualmente en una horquilla que va del 0,30% al 0,90%. Esto hace que, en términos generales, la carga fiscal anual de una gran finca rústica sea notablemente más llevadera que la de un inmueble urbano de dimensiones medias.
Cómo se calcula y quién debe pagarlo
El responsable del pago del IBI rústico es aquella persona física o jurídica que ostente la propiedad, el derecho real de usufructo o la concesión sobre el terreno a fecha 1 de enero de cada ejercicio fiscal. El cálculo es el resultado de aplicar el tipo de gravamen municipal sobre la base liquidable del terreno, que habitualmente coincide con su base imponible o valor catastral.
Conviene saber que existen determinadas exenciones y bonificaciones fiscales aplicables a los terrenos rústicos. Por ejemplo, los montes poblados con especies de crecimiento lento disfrutan de importantes reducciones. Igualmente, las cooperativas agrarias y determinadas explotaciones agrícolas de carácter preferente pueden solicitar bonificaciones en su recibo del IBI rústico. Es aconsejable consultar las ordenanzas fiscales de cada municipio para aprovechar estos incentivos legales que alivian los costes operativos de la actividad agraria.
Preguntas frecuentes sobre parcelas rústicas
En las oficinas de Cocampo y en los foros especializados del sector rural, se repiten constantemente una serie de dudas por parte de los ciudadanos. A continuación, respondo a las dos cuestiones que suscitan mayor interés y controversia entre los propietarios noveles de suelo rústico.
¿Puedo instalar una casa prefabricada o móvil en suelo rústico?
Esta es, sin duda, la pregunta estrella de los últimos años. Existe la falsa creencia de que, al no realizar cimentación en el suelo, las casas móviles o mobile homes no se consideran edificaciones y, por tanto, pueden colocarse libremente en cualquier parcela rural. En la práctica, la jurisprudencia del Tribunal Supremo y la legislación autonómica han equiparado estas instalaciones a las edificaciones fijas si requieren de acometidas de agua, luz, saneamiento o si muestran una vocación de permanencia en el lugar.
Colocar una casa prefabricada en suelo rústico común sin disponer previamente de una licencia urbanística municipal y de la correspondiente autorización de la comunidad autónoma se considera una infracción urbanística grave. El hecho de que la vivienda sea transportable o se sustente sobre ruedas no exime al propietario de cumplir con el planeamiento territorial vigente, y la administración está plenamente facultada para ordenar su retirada inmediata y aplicar severas sanciones económicas.
¿Cuáles son las multas por construir ilegalmente en terreno rural?
Las consecuencias de edificar sin los permisos correspondientes en suelo rústico son hoy en día extremadamente rigurosas. Las multas administrativas varían de acuerdo con la legislación de cada Comunidad Autónoma, pero de forma habitual oscilan entre el 50% y el 300% del valor de la obra construida de manera ilegal. Además, el expediente sancionador suele llevar aparejada la orden de demolición de lo construido y la restitución del terreno a su estado original, cuyos costes corren siempre a cargo del infractor.
Es importante destacar que las infracciones en suelo rústico protegido no prescriben en muchas comunidades autónomas, lo que significa que la administración puede actuar contra la edificación ilegal en cualquier momento, sin importar los años transcurridos desde su construcción. Asimismo, conviene recordar que la edificación no autorizada en suelo rústico protegido puede constituir un delito contra la ordenación del territorio tipificado en el artículo 319 del Código Penal, conllevando penas de prisión de uno a tres años y multas coercitivas de gran calado.
Fuentes
- Boletín Oficial del Estado (BOE): Real Decreto Legislativo 7/2015, de 30 de octubre, por el que se aprueba el texto refundido de la Ley de Suelo y Rehabilitación Urbana
- Sede Electrónica del Catastro, Ministerio de Hacienda de España
- Ministerio de Agricultura, Pesca y Alimentación (MAPA)
- Código Civil de España: Título de la propiedad y clasificación de los bienes
- Tribunal Supremo de España (CENDOJ): Jurisprudencia sobre disciplina urbanística en suelo no urbanizable
- Instituto Nacional de Estadística (INE): Censo Agrario y tipología de fincas
- Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales
- Comisión Europea: Dirección General de Agricultura y Desarrollo Rural
- Ley 19/1995, de 4 de julio, de Modernización de las Explotaciones Agrarias
- Código Penal de España: Ley Orgánica 10/1995 (Artículos 319 y ss. relativos a los delitos sobre la ordenación del territorio)
Este contenido tiene carácter divulgativo y no constituye asesoramiento económico, financiero, patrimonial ni legal. Se recomienda consultar siempre a profesionales cualificados para casos específicos.
